【寄稿】大学の資産運用の促進・高度化に向けて/常葉大学経営学部教授 文部科学省技術参与 川崎成一
常葉大学経営学部教授 文部科学省技術参与 川崎成一
東京大学 大学総合教育研究センター、応用資本市場研究センターフェローなどを経て、2026年4月より現職。その他、東京大学大学院教育学研究科教育学研究員、日本私立大学協会附置 私学高等教育研究所 研究員などを務める。専門は金融論、高等教育論、大学経営論。主な業績は『市場化時代の大学経営分析』(東京大学出版会、2020)など。博士(教育学)(東京大学)。
大学を取り巻く環境変化と財務基盤強化の必要性
わが国の大学を取り巻く環境は、少子高齢化及び人口減少の進行、DX・GXの進展やAI等の発展に伴う産業構造の転換、国際競争の激化により大きな変化に直面している。大学には社会経済の発展やイノベーションの創出を担う人材育成の役割が期待されており、その使命を果たすには、優れた教職員や学生を引き付ける教育研究環境を整備できる安定的な財務基盤の確立が不可欠である。
大学の収入構造は設置形態や規模により異なるが、公財政支援と授業料等収入への依存度が概して高い。とりわけ、学部学生の約8割の教育を担う私立大学では、学生生徒等納付金が収入の約8割を占めるが、2040年の大学進学者数は現在と比べて3割近く減少することが見込まれる。現在、私立大学の事業活動収入約4兆円のうち学生生徒等納付金は約3兆円であり、進学者数の減少は学校法人全体で年間約1兆円もの収入減につながりかねない。産学連携収入や寄付金の拡大と並び、計画的な資産運用も財源多様化の有力な選択肢の一つである。
また、多くの大学では預金・国内債券中心の安全性重視の運用が続いているが、インフレ率を下回る利率で運用すれば、名目元本が維持されても実質的な購買力は目減りする。従って、価格変動や元本割れのみを「リスク」とみなすのではなく、長期的な資産価値の減少や機会損失も視野に入れ、資金の性格に応じた分散投資と適切なリスク管理により、実質的な資産価値の維持・向上を図ることが求められる。
研究会における議論の経緯と主要論点
文部科学省と経済産業省は、大学における資産運用の促進・高度化を図るため、有識者等を構成員とする「大学の資産運用の在り方に関する研究会」(座長:川崎成一)を合同で立ち上げ、2025年10月から2026年4月まで4回にわたり議論を重ねた。研究会では、わが国及び米国における資産運用の歴史・制度的転換点の認識共有、大学へのヒアリングや文部科学省が実施した「大学の資産運用実態把握等調査」の結果を踏まえ、これから運用を始める大学と既に運用を行う大学の双方が直面する課題を検討した。議論は、(1)基本的な考え方、(2)実践に当たっての論点、(3)さらなる規模拡大・高度化の3領域を中心に進められた。
第1の論点は、資産運用の意義と動機付けである。足元のインフレ環境下では、運用を行わないこと自体が実質的な資産の目減りというリスクを伴うとの認識が共有された。第2は長期運用の考え方であり、短期的な運用収益に一喜一憂せず、時価ベースのトータル・リターンを中長期的な視点で把握することの重要性が確認された。第3は、運用目的、運用目標、基本ポートフォリオ、運用期間等を一体的に検討・策定する必要性である。第4は、理事会等としての意思決定・モニタリング、資産運用委員会等の設置、権限の明確化、外部専門的知見の活用、監事監査を含めたガバナンス体制の整備である。これらに加え、時価情報の開示充実、寄付金収入の拡大、共同運用の促進、専門人材の確保・育成も重要な論点となった。
こうした論点の背景には、先述の「大学の資産運用実態把握等調査」の結果がある。同調査では、国立大学法人・公立大学法人・学校法人を対象に、資産構成、運用規程の整備状況、運用目標・運用方針、基本ポートフォリオ、人材・機関等の設置状況、アセットオーナー・プリンシプルの受け入れ状況等が把握された。そこからは、小中規模法人では現金預金・国内債券への集中が目立つ一方、大規模法人では株式やオルタナティブ資産を含む多角的なポートフォリオが構築される傾向が見られるが、その内部でも運用姿勢が二極化していることが確認された。すなわち、課題は運用資産規模の大小にとどまらず、経営層の意識、運用目標の設定状況、専門性の確保、意思決定・モニタリング体制の整備状況にも起因する。
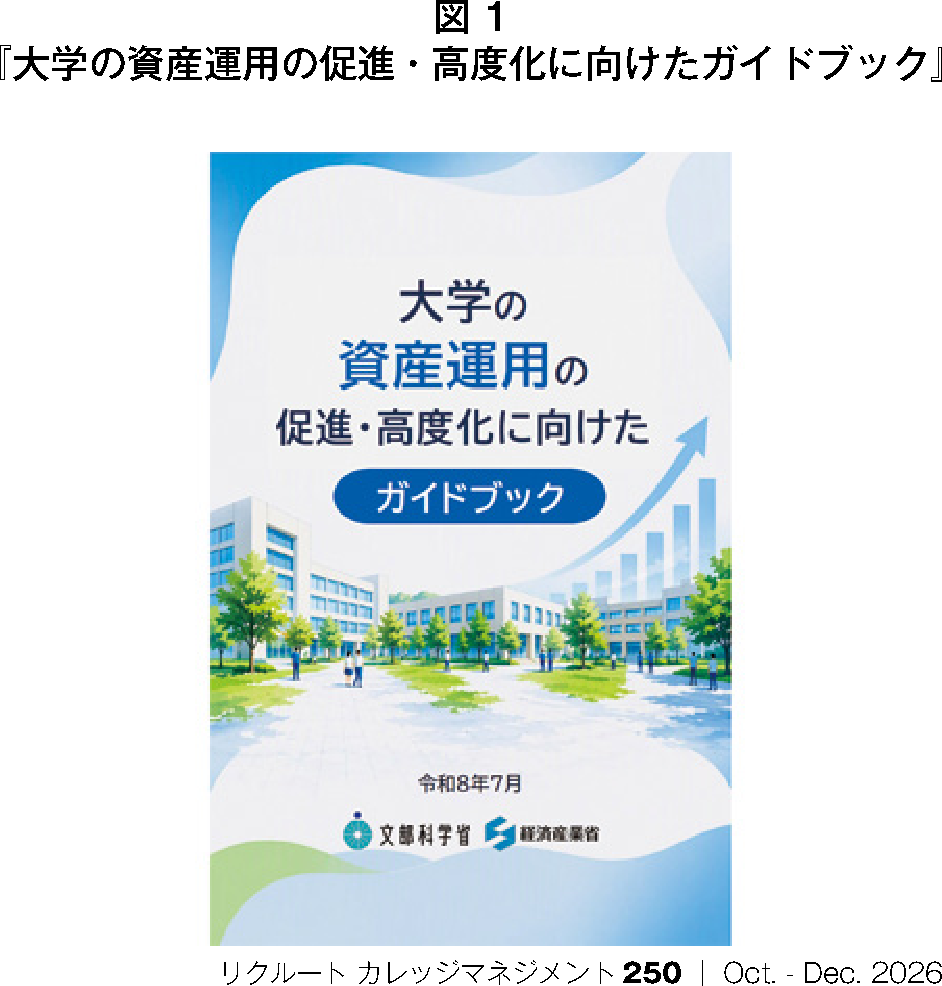
また、研究会では、過去の損失経験や善管注意義務違反への懸念が理事会の意思決定を萎縮させている実態、債券中心の運用でも金利上昇局面では評価損が生じ得ること、適切なガバナンス体制に基づく意思決定過程を経てもなお生じた損失は直ちに結果責任が問われるものではないことが確認された。これらは、リスクを一律に避けるのではなく、的確に把握・管理し、説明責任を果たす経営への転換を促すものといえよう。研究会が特に重視したのは、画一的な運用手法を一律に当てはめることではなく、各大学がその理念、規模、財務体力、資金の性格に応じ、自律的かつ責任ある判断を行うための共通認識と検討の枠組みを提示することであった。こうした議論の集大成として、2026年7月22日に、報告書とともに『大学の資産運用の促進・高度化に向けたガイドブック』(図1)が文部科学省・経済産業省の連名で公表された。
ガイドブックが示す基本的概念
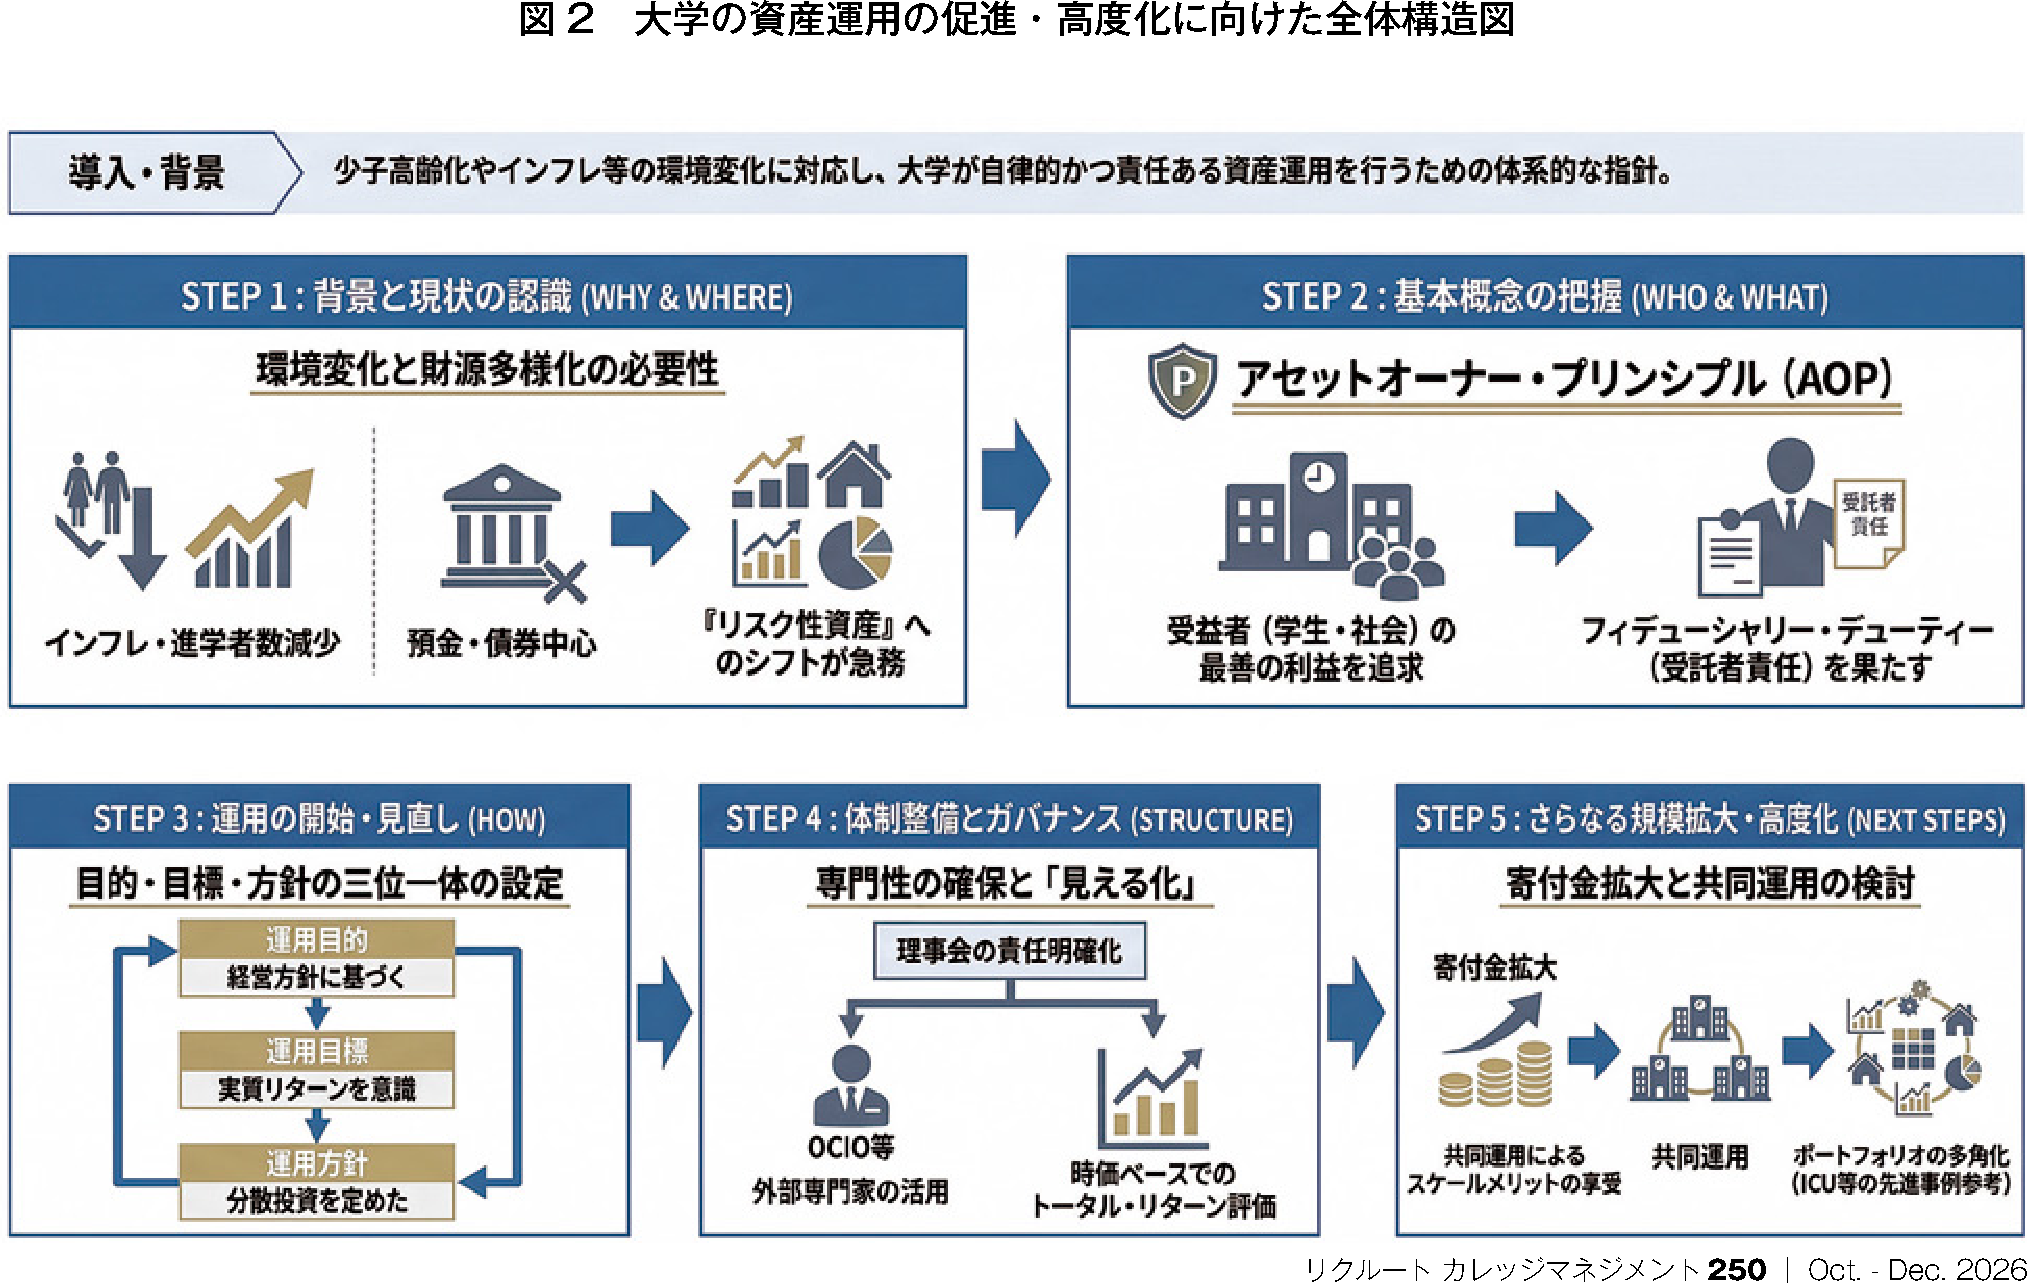
ガイドブックが示す基本的な考え方の一つが、「アセットオーナー・プリンシプル(AOP)」である。AOPは内閣官房新しい資本主義実現本部事務局により2024年8月28日にとりまとめられたもので、(原則1)運用目的・運用目標・運用方針の策定、(原則2)体制整備、(原則3)リスク管理、(原則4)見える化(情報提供)、(原則5)スチュワードシップ活動という5つの原則から構成される。これらは、ステークホルダーの最善の利益を勘案して行動する「フィデューシャリー・デューティー(受託者責任)」を、より具体的な形で示したものと位置づけられる。とりわけ(原則5)の「スチュワードシップ活動」は、投資先企業との建設的な対話を通じてその持続的な成長を促すものであり、大学の知的資産を社会に還元するもう一つの形として位置づけることもできよう。また、AOPが画一的なルールではなく「プリンシプルベース・アプローチ」を採用し、実施しない場合はその理由を説明する「コンプライ・オア・エクスプレイン」の手法によっていることは、各大学が実情に応じ無理のない形で運用方針を検討することを可能にする。なお、2026年7月1日時点でAOPを受け入れている法人は、国立大学法人13法人、学校法人23法人にとどまっている。
こうした考え方を理解するうえでは、米国の大学基金(エンダウメント)が辿ってきた歴史も参考になる。米国でも1960年代までは利子・配当を重視した保守的な運用が中心であったが、1970年代のスタグフレーションを機に、従来型の運用では基金の購買力を維持することが難しくなった。この状況を受けて1969年にフォード財団が公表したのが「バーカーレポート」であり、値上がり益も含めた「トータル・リターン運用」への移行が提唱された。この流れは、1972年のUMIFA(Uniform Management of Institutional Funds Act,1972)、さらに2006年のUPMIFA(Uniform Prudent Management of Institutional Funds Act)の制定へとつながり、UPMIFAが「歴史的価額(historic dollar value)」の考え方を見直したことは、寄付時の元本額にとらわれず、基金全体の時価と持続可能性を踏まえて支出を判断するという発想への転換を後押しした。
また、日本の企業年金がかつて経験した「5・3・3・2規制」(安全資産50%以上、株式30%以下、外貨建て証券30%以下、不動産20%以下)が1997年に撤廃され、株式やオルタナティブ資産への投資先の多様化とガバナンス強化が進んだ経緯も参考になる。法的な面でも、個別資産ごとにリスクを判断する米国の「プルーデント・マン・ルール」から、ポートフォリオ全体でリスクの妥当性を判断する「プルーデント・インベスター・ルール」への移行は示唆に富む。理事や理事会に求められるのは、資産運用の結果そのものを保証することではなく、不確実性のなかにあっても適切なプロセスを経て責任あるリスク管理と意思決定を積み重ねていくことにあるのではないかといえる。
資産運用の開始・見直しに当たって検討すべき事項
ガイドブックのⅢでは、実際に資産運用を始める、あるいは見直すに当たり検討すべき事項が、大学の実務に即した形で整理されている。
第1に、「運用目的、運用目標、運用方針」を丁寧に定めることが挙げられる。施設更新の原資とするのか、奨学金に充てるのか、あるいはインフレ下での購買力維持を図るのか、収益の使い道を明確にすることで、法人として許容できるリスクの範囲もおのずと見えてくる。これに基づき基本ポートフォリオを検討することになるが、小規模法人であっても、当面使う予定のない余剰資金の一部から、無理のない範囲で段階的にリスク性資産へ振り向けていく進め方も、現実的な選択肢として考えられよう。
第2に、「資産運用を行う体制・ガバナンスの整備」である。多くの学校法人では、文部科学省が示す学校法人寄附行為作成例第65条にある「確実な有価証券」との文言が「元本保証」を意味すると受け止められてきたが、ガイドブックでは、学校における安定的・継続的な教育活動に資するべく運用の安全性が相当程度期待される旨の趣旨であり、元本保証を意味するものではないとの見解が示されている。適切な意思決定プロセスとリスク管理体制を整えたうえで生じる価格変動リスクは、善管注意義務に直ちに反するものではない。運用目的・目標等から外れた運用が行われていないかといった監事による監査も含め、体制を整えていくことが望まれる。
第3に、「運用状況の評価・情報提供(見える化)」である。単年度の損益だけでなく、中長期的な時価ベースのトータル・リターンで評価するとともに、その内容を分かりやすく学内外に発信していくことが、大学の財務運営に対する信頼の醸成につながる。
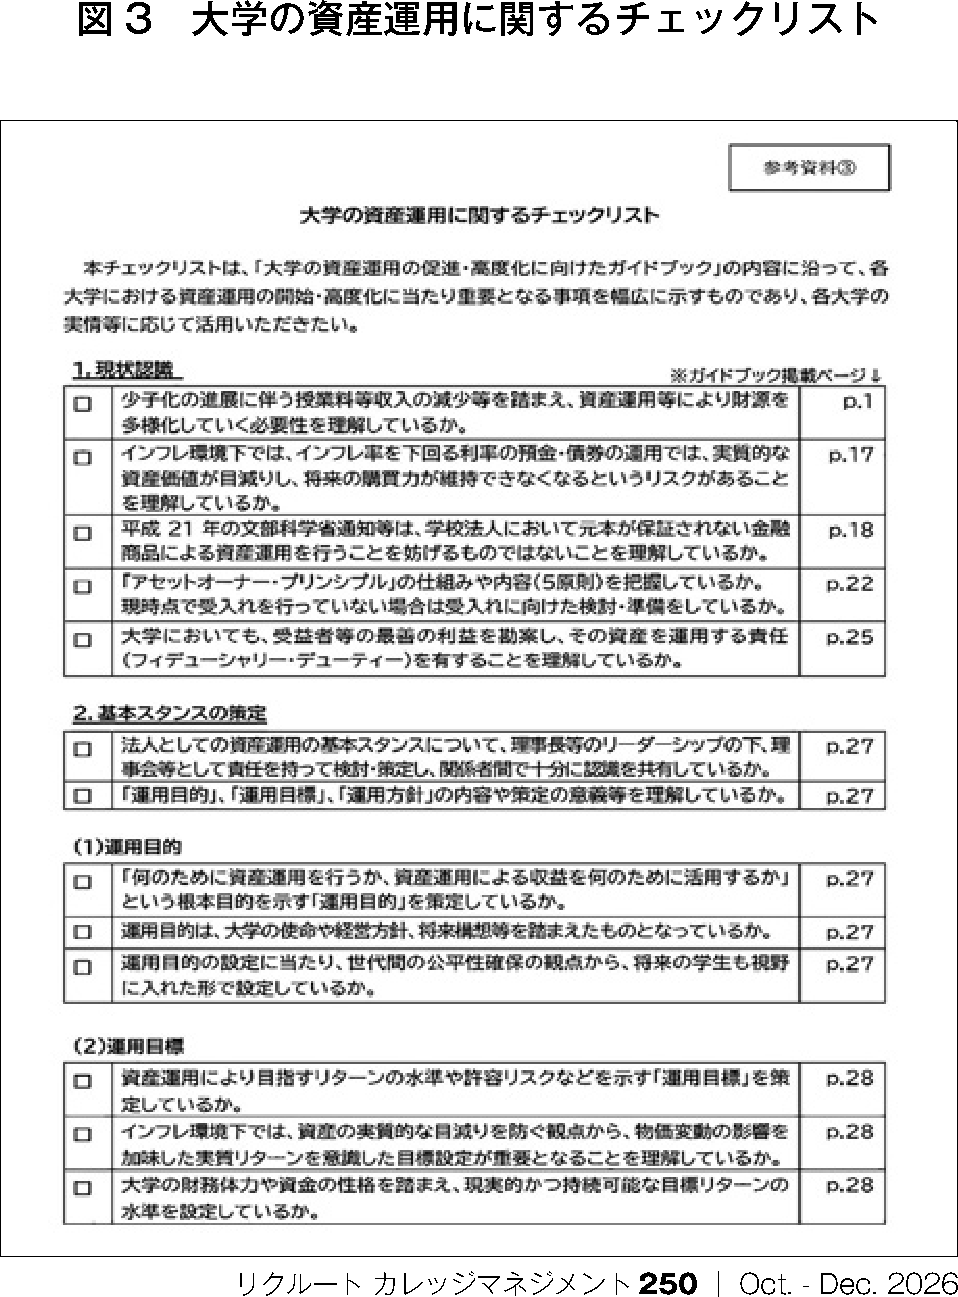
以上の3点の検討・策定を計画的に進めていくうえでは、「大学の資産運用に関するチェックリスト」(図3)を積極的に活用していただくことを期待したい。同チェックリストは、現状認識から体制・ガバナンス、評価・情報提供に至るまでの論点を網羅しており、検討の抜け漏れを防ぐとともに、理事会や委員会、事務局内で認識をすり合わせる共通の手がかりとなりうる。併せて、他大学の取り組みを紹介する「大学の資産運用に関する取組事例集」も適宜参考にされたい。
資産運用のさらなる規模拡大・高度化に向けて
また、ガイドブックのⅣでは、規模拡大・高度化に向けた展望が示されている。その柱となるのが、寄付金収入の拡大と、複数の法人による共同運用の推進である。資産運用の成果が教育研究の質の向上という形で還元されていることを丁寧に伝えることは、さらなる寄付を呼び込むことにもつながりうる。また、共同運用が広がれば、単独では難しかったオルタナティブ資産等への投資機会も開かれることが期待される。
なお、学校法人の資産の約1割を占める仕組債(EB債等)については、複雑なリスク構造を有し、リスクに見合ったリターンが必ずしも確保されていないケースがあることが金融庁からも指摘されており、こうした点にも留意しつつ、リスクとリターンの関係を丁寧に見極める姿勢が求められよう。
全国の大学経営層へのメッセージ
最後に、全国の大学経営層にお伝えしたいのは、資産運用は財務担当部署だけの課題ではなく、建学の精神を次世代へどうつなげていくかという、経営全体に関わるテーマであるという点である。財務基盤の確立は教育研究の理想を実現するための土台であり、その土台を少しずつ強くしていくことが、大学の将来を支えることにつながっていくのではないかと考えられる。
本稿の内容が、各大学において資産運用のあり方を改めて見つめ直すきっかけとなり、それぞれの理念や実情に応じた、無理のない歩みへとつながっていくことを願うものである。